SMBC BUSINESSアプリ

スクリーンショット
詳細
- 評価
- 3.5
- バージョン
- 1.5.0
- 開発者
- 株式会社三井住友銀行
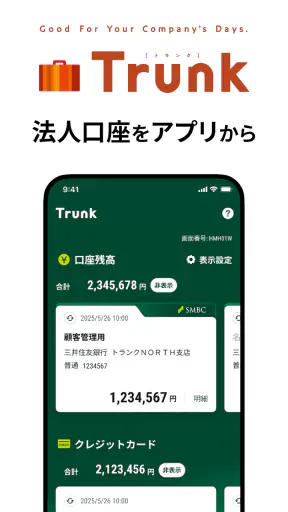
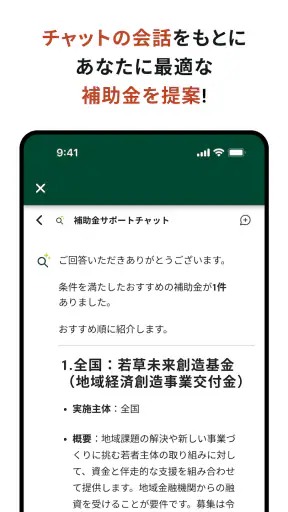
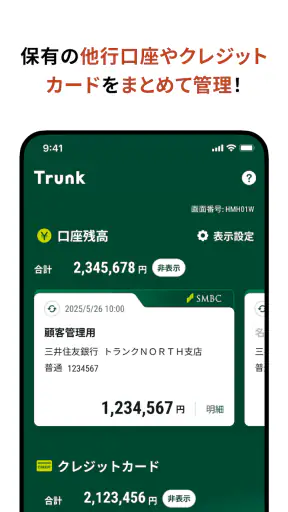
法人向けの銀行アプリを選ぶとき、私が最初に見るのは「何でもできるか」より、毎日の手続きをどれだけ短くできるかです。SMBC BUSINESSアプリは、株式会社三井住友銀行が提供する、Trunkを利用する法人専用の金融アプリです。特に印象に残ったのは、スマートフォンから口座開設を申し込める点でした。会社の銀行口座を用意する作業は、書類や窓口の都合で後回しになりやすいので、スマホ中心で進められる設計は、創業直後の事業者にとって現実的な助けになります。
私はこのアプリを、個人向け銀行アプリの延長として見るより、法人の口座準備と日常的な銀行利用をまとめて扱う入口として見るのが合っていると感じました。無料で使い始められ、他行宛ての振込手数料が一件あたり百四十五円という案内も、少額の支払いを繰り返す事業者には判断材料になります。ただし、法人向けサービスなので、誰にでも便利な万能アプリというわけではありません。Trunkを利用する法人であることが前提になるため、そこを理解してから選ぶ必要があります。
スマホで法人の口座開設を進められる強み
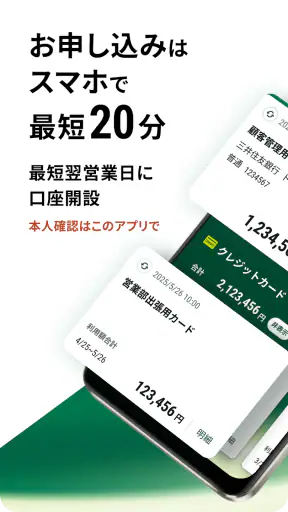
このアプリの中心的な価値は、法人の口座開設申し込みをスマートフォンで進められることです。案内では最短二十分とされていますが、私はこの数字だけを自分の所要時間として受け取らないほうがよいと思います。入力内容の準備や本人確認、法人に関する情報の確認が必要になるため、実際には手元の資料や申込者の状況で進み方が変わるからです。それでも、最初からスマホで手続きを始められること自体が、従来の「時間を作って銀行へ行く」流れとは違います。
この機能が特に効くのは、会社を作ったばかりで、事業用口座を早く分けたい場面です。個人の口座で立て替えや入金を続けると、売上と生活費が混ざり、後から帳簿を整理するときに負担が増えます。スマホで申込の入口を確保できれば、請求先に法人名義の振込先を伝える準備や、経費管理の区切りをつける作業に移りやすくなります。口座開設そのものが完了するまでのすべてを短縮するというより、開始までの心理的な重さを下げる機能だと私は捉えています。
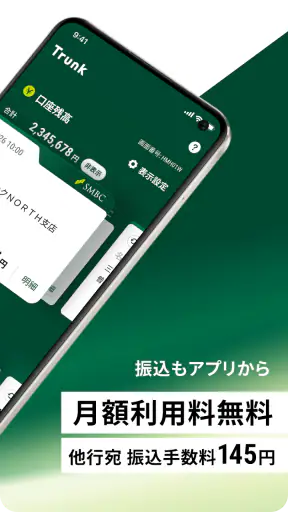
もう一つ見逃せないのが、月額利用料が無料と案内されていることです。創業期は売上が安定する前に、会計、通信、決済などの固定費が積み上がります。その段階で銀行サービスの月額費用を気にせず検討できるのは、導入のハードルを下げます。もちろん、振込など個別の利用に関わる費用まで一律に無料という意味ではありません。無料という言葉だけで全コストを判断せず、実際の支払い方と手数料条件を確認して使うのが安全です。
口座開設を急ぐ人ほど先に整えたい準備
私なら、申し込み画面を開く前に、法人名や代表者情報、事業内容など、入力に使う情報を一か所にまとめます。スマホで手続きできることの利点は、移動中でも始められることですが、資料を探しながら進めると入力の中断が増えます。特に会社情報を複数の書類から転記する場合は、表記をそろえておくことで修正の手間を減らせます。
また、口座を作る目的を先に決めておくと、開設後の使い方がぶれません。売上の受け取り専用にするのか、仕入れや外注費の支払いにも使うのかで、必要な残高や入出金の確認方法が変わります。私は、最初からすべての支払いを移すより、まず請求書の振込先を整理し、次に定期的な支払いを少しずつ移すほうが、移行ミスを抑えやすいと考えます。
日常の振込で見える実用性
法人の銀行利用では、口座を作った後の振込が毎月の負担になります。SMBC BUSINESSアプリは、他行宛ての振込手数料が百四十五円と案内されているため、取引先や外注先が別の銀行を使っている事業者にとって、比較しやすいポイントです。たとえば、毎月決まった相手に少額の支払いをする個人事業に近い法人なら、一件ごとのコストを見ながら支払い方法を整理できます。
ただ、手数料だけで銀行を決めるのはおすすめしません。振込先の登録、承認の流れ、入出金の確認、会計ソフトへの取り込みなど、実際の事務作業全体で使いやすいかが重要です。このアプリを検討するなら、まず自社の振込件数と振込先の銀行を一か月分書き出し、手数料の差が本当に大きいかを確認するとよいでしょう。件数が少ない会社なら、料金差よりも口座開設のしやすさが決め手になることがあります。
逆に、振込件数が多く、複数人で支払いを分担する会社では、アプリ単体の手軽さだけでは足りない可能性があります。支払いの承認や権限管理を重視するなら、法人向けの管理機能をより詳しく比較したほうがよいです。SMBC BUSINESSアプリは、スマホで始めやすいことに価値がありますが、規模が大きくなるほど、担当者間の運用ルールまで含めて判断する必要があります。
小さな法人で役立つ現実的な使い方
私が一番合うと思うのは、代表者が銀行業務をほぼ一人で担当している小規模法人です。朝に請求書の入金を確認し、昼に外注費の支払いを行い、夜に事業用口座の動きを見直す、といった流れをスマホ中心にまとめやすいからです。パソコンを開く時間を別に確保しなくても、銀行に関する作業を日々の業務の隙間に置けるのは、少人数の会社では大きな違いになります。
具体的には、口座開設後すぐに、事業用の入金と支払いを個人の口座から切り離します。そのうえで、振込を行ったら請求書や領収書を同じ日に整理し、会計処理のメモを残します。アプリが会計業務そのものを代わりに行うと考えるのではなく、銀行取引を一つの場所に寄せるための道具として使うのがコツです。こうしておくと、月末に通帳や複数の画面を見比べる作業を減らしやすくなります。
フリーランスから法人化したばかりの人にも向いています。個人時代の口座をそのまま使い続けると、法人化した日以降の取引を分ける作業が複雑になります。新しい法人用口座をスマホから申し込めることで、「後でやる」状態から抜け出しやすいのが良いところです。私は、法人化の手続きと同じ週に銀行口座の準備を始める運用をおすすめします。
便利さと引き換えになる確認ポイント
一方で、スマホだけで完結する感覚を期待しすぎると、途中で戸惑うかもしれません。法人の銀行手続きは、個人の口座開設より確認事項が多くなりやすく、入力内容に誤りがあれば見直しが必要です。画面が簡単に見えても、事業内容や名義の表記を急いで入力するのは危険です。私は、移動中や通信が不安定な場所では始めず、落ち着いて確認できる環境で進めるようにします。
さらに、スマホを会社の銀行業務の中心にするなら、端末の管理も業務の一部になります。代表者だけが使うのか、経理担当者も扱うのかを決め、端末のロックや通知の見え方にも注意したいところです。アプリの評価は平均三・五で、評価数は三十六件、レビュー数は十三件です。私はこの数字を、良し悪しの結論というより、まだ利用者の声が十分に広がった段階とは言い切れない材料として受け止めます。
利用者が少ない時期のアプリでは、自分の会社の運用に合うかを、評価欄だけで判断しにくいことがあります。口座開設を急ぐなら、申し込み前に必要な準備と、開設後に行いたい振込の流れを自社側で整理しておくほうが確実です。アプリの操作性に期待するだけでなく、銀行業務の手順を簡単にしておくことが、実際の使いやすさにつながります。
一般的な銀行アプリとの違い
個人向けの銀行アプリと比べると、このアプリは対象が明確です。個人の生活費管理や日常の買い物を中心に考える人には、法人向けの口座開設や振込条件は必要以上に感じられます。反対に、会社の売上と経費を分けたい人には、個人向けアプリを代用するより目的が合っています。
ネット銀行の法人サービスと比べる場合は、振込手数料だけでなく、現在の取引先との相性や銀行を変える手間も見ます。すでに三井住友銀行との取引に安心感があり、Trunkを利用する法人なら、別のサービスへ移るための説明や口座変更の負担を避けられます。一方で、オンライン会計や請求管理を一つのサービスに統合したい会社は、銀行アプリ以外の機能まで含めたサービスのほうが合う場合があります。
つまり、SMBC BUSINESSアプリの強みは、法人向け銀行利用の入口をスマホに寄せ、無料で始めやすくしている点です。会計、請求、給与、承認管理をすべて一つにまとめるアプリとして評価するのではなく、銀行口座の準備と基本的な金融手続きを軽くする存在として比べると、位置づけが分かりやすくなります。
向いている人と、別の選択肢を考えたい人
このアプリをおすすめしやすいのは、Trunkを利用する法人、スマホで法人用口座の申し込みを始めたい人、固定費を抑えながら銀行業務を整えたい小規模事業者です。とくに、代表者が入出金や振込を自分で確認している会社なら、銀行へ行く時間を作るより、日常のスマホ操作に組み込みやすいでしょう。
反対に、Trunkを使っていない法人、複数の担当者が細かい権限分担で支払いを行う会社、銀行業務と会計や請求を完全に一体化したい会社には、別の法人向けサービスも比較してほしいです。口座開設の速さだけで決めると、後から社内承認や記帳の流れが合わず、かえって手間が増えることがあります。
年齢区分は三歳以上で、料金は無料です。対応環境の目安として最低OSは十、現在のバージョンは一・五・〇です。インストール数は一万件以上となっており、法人専用アプリとして導入を検討する際は、会社で使う端末が対応環境に合うかを先に確認しておくと安心です。業務用端末を複数使う場合は、どの端末を正式な操作端末にするかも決めておくと、管理がぶれません。
公開日は二千二十五年一月二十九日で、比較的新しいサービスとして見られる時期のアプリです。私は、新しさを理由に避ける必要はないと思いますが、会社の資金を扱うものなので、まず少額の入出金確認や限定的な振込から運用を始めるのが現実的です。操作に慣れてから、請求先や定期支払いを段階的に移すほうが、導入直後のミスを防ぎやすくなります。
私の結論は、法人の銀行口座をスマホで早く準備したい人に、SMBC BUSINESSアプリは検討する価値があるというものです。特に、Trunkを利用する小規模法人なら、無料で始められることと、他行宛て振込の条件が分かりやすいことが実務に結びつきます。ただし、会社の規模が大きい場合や、複数人の承認、会計との連携、業務全体の統合を重視する場合は、銀行アプリだけで判断しないほうがよいでしょう。
口座開設を申し込む前に会社情報を整理し、開設後の入金と支払いの役割を決め、まず小さく運用する。この三段階で使えば、単にアプリを入れるだけより効果を感じやすいはずです。SMBC BUSINESSアプリは、法人の金融業務をすべて置き換えるものではありませんが、最初の口座準備をスマホに寄せたい事業者には、実用的なスタート地点になっています。


